Индия активизирует отношения с Центральной Азией, где другие внешние партнеры региона уже предлагают капитал, технологии и доступ к рынкам. Узбекистан, Казахстан, Кыргызстан, Таджикистан и Туркменистан располагают выбором партнеров и стремятся использовать его для развития собственной промышленности и экспорта. Дальнейшее продвижение индийской политики «Connect Central Asia» и укрепление позиций Индии в регионе будут зависеть от способности Нью-Дели предложить каждой из пяти стран проекты, соответствующие ее приоритетам и экономическим возможностям.
Индия заинтересована в уране, критических минералах и расширении рынков для своих компаний. В то же время государства Центральной Азии заинтересованы в покупателях сырья, но также стремятся развивать переработку и производство на своей территории. Здесь находится главный предмет переговоров. Индийскому партнеру нужен доступ к материалам, а центральноазиатскому государству важно, какую часть будущего производства и доходов удастся оставить внутри страны.
Узбекистан
Узбекистан в последние месяцы добился заметного продвижения в отношениях с Индией и дает представление о масштабе индийских намерений. Во время визита премьер-министра Нарендры Моди в Ташкент 30 августа стороны повысили отношения до уровня всеобъемлющего стратегического партнерства и поставили цель довести торговлю до 5 млрд долларов к 2030 году. В 2025 году она составляла 1,3 млрд долларов. Обсуждаются уран, разведка и переработка критических минералов, фармацевтика и цифровые технологии. В стране уже работают около 400 предприятий с индийским капиталом. У Ташкента и Нью-Дели есть деловая основа для роста, однако достижение торговой цели потребует новых контрактов, вложенных средств и поставок. Для Ташкента перспективным результатом стало бы развитие производств, способных обслуживать внутренний рынок и экспортировать собственную продукцию.
Казахстан
Казахстан подходит к этому сотрудничеству со своими возможностями и приоритетами. Страны ранее заключали соглашения о поставках урана, а их товарооборот в 2025 году, по данным МИД Казахстана и Kazakh Invest, составил 923,3 млн долларов. На бизнес-форуме Казахстан-Индия в Ченнаи 8 сентября обсуждались нефтегазовая отрасль, фармацевтика, критические минералы, цифровые технологии и возобновляемая энергетика. Дальнейшее развитие ресурсного направления будет зависеть от того, готовы ли индийские партнеры подкрепить закупки долгосрочными контрактами и участием в переработке. Для Казахстана это определит возможности увеличения добавленной стоимости и расширения экспортных рынков.
Кыргызстан и Таджикистан
В Кыргызстане и Таджикистане сотрудничество может развиваться по другим направлениям. В Кыргызстане уже существуют телемедицинские связи между больницами и проекты по улучшению медицинской и технической инфраструктуры. В Таджикистане индийские компании работали в сфере передачи и распределения электроэнергии. Такие проекты имеют смысл, когда местные учреждения получают работающие услуги и подготовленных специалистов. Они также позволяют выстраивать отношения в сферах, которые меньше зависят от перевозки больших объемов грузов.
Туркменистан
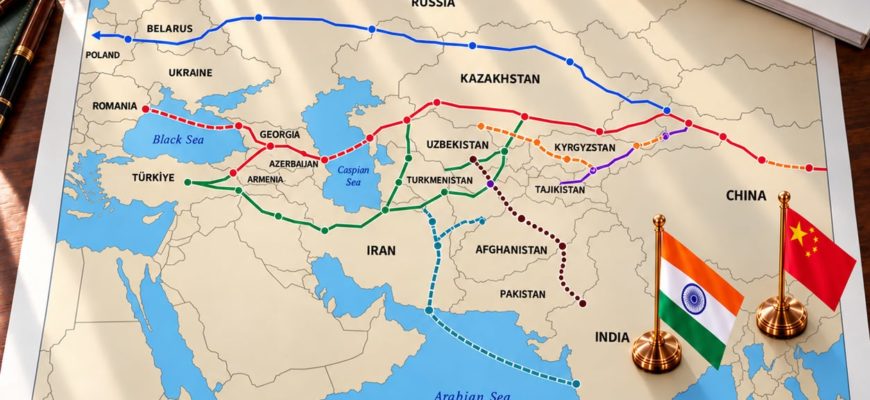
Для Туркменистана важное место занимает диверсификация энергетического экспорта. Газопровод ТАПИ задумывался для поставок туркменского газа через Афганистан и Пакистан в Индию. Туркменская сторона сообщает о работах на участке в направлении Герата, однако полный маршрут до Индии остается незавершенным, а поставки по нему не начались. Интерес Ашхабада к новым покупателям совпадает с индийским спросом на энергоресурсы, но реализация проекта требует согласованных решений по строительству, финансированию, безопасности и транзиту на всем протяжении газопровода.
Транспортная связность ограничивает и другие направления сотрудничества. У Индии нет прямого сухопутного доступа к Центральной Азии. Нью-Дели вложил средства в оснащение иранского порта Чабахар, рассчитывая перевозить грузы морем до Ирана и далее по сухопутным сетям до стран Центральной Азии. Возможности порта зависят от надежности всего маршрута. Нестабильность в Иране и санкционные ограничения осложняют перевозки, платежи и страхование. Для добывающих и перерабатывающих предприятий эти условия влияют на стоимость оборудования, оборотный капитал и конкурентоспособность экспортной продукции. Поэтому доступность месторождения сама по себе еще не обеспечивает коммерческую жизнеспособность проекта.
На этом фоне преимущество Китая состоит в сочетании крупного рынка и действующей инфраструктуры. По данным Пекина, торговля товарами между КНР и пятью государствами Центральной Азии в 2025 году достигла 106,3 млрд долларов. Железнодорожные связи через Казахстан обеспечивают грузовые перевозки, а действующий газопровод доставляет центральноазиатский газ в Китай через Узбекистан и Казахстан. Строящаяся железная дорога между Китаем, Кыргызстаном и Узбекистаном после завершения может расширить транспортные возможности региона. На втором саммите «Центральная Азия – Китай» в Астане 17 июня 2025 года стороны подтвердили намерение расширять промышленное и инвестиционное сотрудничество.
Разветвленные связи также позволяют китайским компаниям объединять закупки сырья с поставками оборудования, строительством и доступом к конечному рынку. Индии предстоит развивать проекты в экономической среде, где подобные связи уже существуют. Вместе с тем присутствие Китая не определяет весь выбор центральноазиатских государств. ЕС, США, Россия, Турция, Япония и государства Персидского залива также участвуют в формировании инвестиционных и торговых возможностей региона. Значение индийских предложений будет зависеть от условий, которые они обеспечат в сравнении с доступными альтернативами.
Особое значение имеет Средний коридор, соединяющий Китай с европейскими рынками через Казахстан, Каспийское море, Азербайджан и Грузию, далее через Турцию или Черное море. Для государств Центральной Азии его развитие расширяет выбор транспортных направлений и возможности экспорта собственной продукции. Для Индии потенциальное соединение маршрутов с этой сетью могло бы расширить варианты доставки товаров и повысить привлекательность совместных производств в регионе. Коммерческая реализация такой связности потребует согласования тарифов, пограничных процедур и перегрузки грузов, а также надежной доставки по всему пути.
В ближайшие три-пять лет наиболее вероятно постепенное и неравномерное расширение сотрудничества с Индией. Цифровые услуги и подготовка специалистов могут дать результаты раньше крупных добывающих и инфраструктурных проектов. Рост фармацевтического направления будет зависеть от регистрации препаратов, стандартов качества и доступа к закупкам. В минеральном секторе темпы определят финансирование, долгосрочный спрос и стоимость доставки. При сохранении транспортной и платежной неопределенности вокруг Ирана развитие крупных грузоемких проектов, вероятно, останется выборочным. ТАПИ следует учитывать как долгосрочную возможность, пока не обеспечены условия для завершения маршрута и начала поставок.
Китай на этом горизонте, вероятнее всего, сохранит значительно больший масштаб экономического присутствия. Индия сможет укрепить позиции в отдельных отраслях, где ее спрос, технологии и инвестиции соответствуют задачам местных партнеров. Более быстрое продвижение станет возможным, если долгосрочные закупочные обязательства будут сочетаться с финансированием производств и предсказуемой логистикой.
Главный вывод заключается в том, что Нью-Дели стоит сосредоточиться на экономически устойчивых проектах, соединяющих индийский спрос с промышленными приоритетами центральноазиатских партнеров. Для государств Центральной Азии критерием успеха станут новые производства, компетенции и экспортные возможности. Именно такой взаимный результат способен придать необходимый импульс Connect Central Asia, а также долговременную экономическую и политическую основу.
Автор
Азат Серикбосын – заместитель исполнительного директора, эксперт по Азиатско-Тихоокеанскому и Индо-Тихоокеанскому регионам (геоэкономика, логистика, цифровые системы и региональная интеграция). Свободно владеет казахским, русским, английским, хинди и урду.


